

太陽光発電の普及で電気代が高くなる? 再エネ普及が生む新たな格差
INDEX
再生可能エネルギーをめぐる議論は、長らく「いかに太陽光発電のコストを下げられるか」が中心だった。補助金の投入や、技術革新、大量生産によってコストを引き下げることが世界共通の目標だった。
しかし現在、その前提が大きく変わり始めている。
太陽光パネルの価格は、2000年代初頭の1ワットあたり5~6ドルから、現在では約0.12ドルまで低下した。この価格水準について、イギリスの新聞Financial Timesが紹介した専門家は「offensively cheap(驚くほど安い)」と表現している。
企業や家庭が自ら電気をつくることが一般化すれば、電力会社から購入する電力量は減少する。一方、夜間や悪天候時にも安定して電力を供給するためには、送配電網を維持し続ける必要がある。
つまり、再生可能エネルギーの課題は「コストが高すぎる」ことから、「安くなりすぎた電力を社会全体でどう扱うか」へ移りつつある。
1ワット=12セント。「補助金で普及を促す技術」ではなくなった
太陽光パネルのコストは大幅に低下している。
国際再生可能エネルギー機関(IRENA)によると、ヨーロッパで販売される一般的な太陽光モジュールの価格は、2024年末時点ですでに1ワットあたり0.11ドルまで低下していた。2010年から2024年までの下落率は約97%に達するという。
背景には、中国メーカーの圧倒的な生産能力がある。Financial Timesによると、中国の太陽光パネルの年間生産能力は約1.36テラワットに達しており、供給過剰が価格のさらなる下落を招いている。
結果として、太陽光はもはや一部の環境意識の高い国が補助金を出して導入する特殊な電源ではなくなりつつある。
国際エネルギー機関(以下、IEA)が発表した「Global Energy Review 2026」によれば、2025年だけで世界では600ギガワットを超える太陽光発電設備が新設された。世界で新たに導入された再生可能エネルギー設備容量の4分の3以上を太陽光発電が占め、累積設備容量は約2,800ギガワットに達した。
そして、この価格破壊の影響が顕著に表れている地域の一部が新興国である。
パキスタンで起きた「電力会社から電気を買わない」革命
象徴的なのがパキスタンの事例だ。
IEAによれば、パキスタンは2024年だけで約19ギガワット分の太陽光パネルを輸入した。これは同国の系統接続された発電容量のおよそ半分に相当する規模である。さらに2025年には約10ギガワットの太陽光が新たに導入され、そのほぼすべてが屋根置きなどの分散型設備だった。
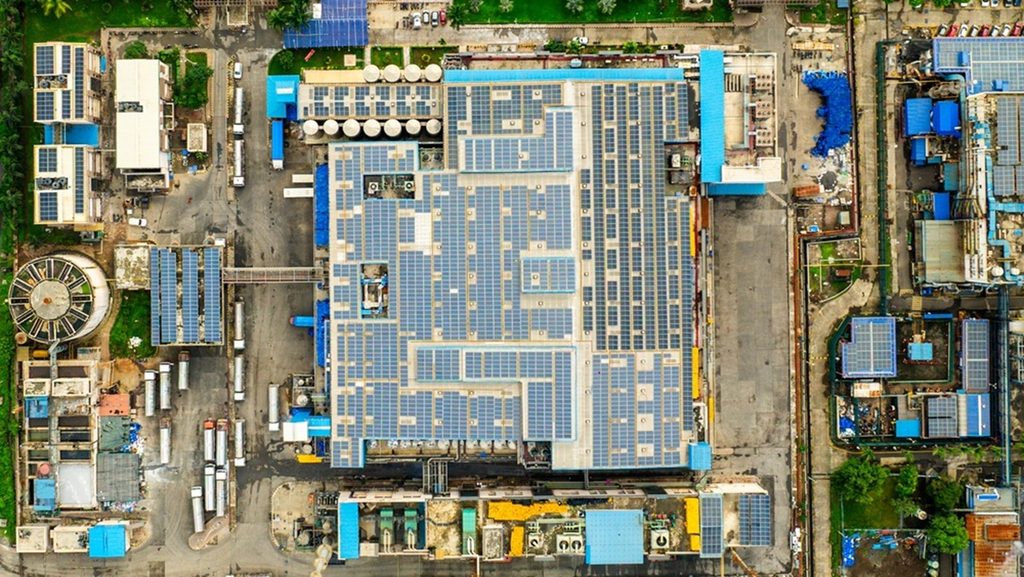
企業による自家発電設備の導入も進んでいる。
パキスタン北部の都市チャクワルに工場を持つ企業Bestway Cementは、すでに26メガワットの太陽光発電設備を保有し、さらに6.34メガワットの設備を増設するという。チャクワルの工場では使用電力の4分の1以上を太陽光で賄うとしている。
Bestway Cementのゼネラルマネージャー、Abdul Waheed(アブドゥル・ワヒード)氏はFinancial Timesに対し、太陽光発電設備の導入について「競争するためには導入するしかない」と語っている。競合企業も同様の取り組みを進めているためだ。
ここで太陽光発電は、単なる「ESG施策」ではなく、電力コストを削減し、競争力を維持するための設備投資となっている。一方、電力会社にとっては事情が異なる。
パキスタン南部の都市カラチで約2,000万人に電力を供給する企業K-ElectricのCEOであるSyed Muhammad Taha(サイード・ムハンマド・タハ)氏は、太陽光発電を「恩恵であり、呪いでもある」と表現する。
富裕層が多く住む地域では、住宅の屋根への太陽光パネルの設置が進み、電力会社にとって収益性の高い顧客ほど自家発電へ移行しているためだ。
富裕層の太陽光発電導入が、低所得層の電気代を押し上げる?
ここで問題となるのが、電力業界で「Utility Death Spiral(電力会社の死のスパイラル)」と呼ばれる現象である。
従来の電気料金には、電力そのものの価格だけでなく、送電線や変電所、配電網の維持管理、人件費などの固定費も含まれている。しかし、家庭や企業が太陽光発電設備を導入すると、電力会社から購入する電力量が減少する。
その結果、電力会社の収入は減少する一方、送配電網の維持費は発生し続ける。電力会社が固定費を回収するために電気料金を引き上げれば、経済的余裕のある顧客はさらに太陽光発電への移行を進める可能性がある。
顧客が減少が料金の上昇を招き、それがさらなる自家発電の増加の導入と顧客の減少につながる。これが「死のスパイラル」である。
さらに、費用負担の公平性も問題となる。カラチでは、戸建て住宅を所有する富裕層ほど太陽光発電設備を導入しやすい一方、賃貸住宅や集合住宅に住む低所得層にとっては、導入のハードルが高い。
その結果、太陽光発電設備を導入できない人ほど、電力インフラの維持費を多く負担するという不公平な構造が生じる可能性がある。
パキスタン政府も対応に乗り出した。2025年には、新たにネットメータリング制度(太陽光発電による余剰電力を電力会社に売電できる仕組み)を利用する家庭などを対象に、余剰電力の買取価格を従来の1キロワットアワーあたり27ルピーから10ルピーへ大幅に引き下げる方針を承認した。
パキスタン政府はその理由として、太陽光発電設備を持たない電力利用者の負担増を挙げている。
太陽光発電の普及を促したいが、普及が急速に進めば、既存の電力システムの収益構造が崩壊する可能性がある。再生可能エネルギーの普及拡大と電力システムの持続可能性を両立させるための調整が、すでに始まっているのだ。
南アフリカでも「売電量」が減り始めた
同様の変化は南アフリカでも起きている。南アフリカの国営電力会社Eskomは、2025年9月までの半年間で国内販売電力量が前年同期比3%減少したと報告している。その要因の一つとして、住宅や企業の屋根に設置された太陽光発電設備による自家発電の増加を挙げている。
Eskomの推計によると、南アフリカではすでに7.3ギガワットを超えるビハインド・ザ・メーター(需要家側に設置される電力設備)の屋根置き太陽光発電設備が設置されている。
一方、Eskomは太陽光発電の普及そのものを抑制しようとしているわけではない。
2026年には、出力50キロワット以下の屋根置き太陽光発電設備について、登録料の免除措置を9月末まで延長した。その目的の一つは、電力網に接続されている家庭や企業の太陽光発電設備などの分散型電源の設置状況を正確に把握することである。
同時に、電気料金の体系も見直している。2026年度の料金改定では、一部の家庭向け料金プランで、サービス・管理料金に相当する固定料金を段階的に引き上げ、電力使用量に応じた従量料金への依存を減らしている。
電力使用量に応じて料金を徴収する従来の仕組みから、電力網の利用や維持にかかる費用も適切に負担する仕組みへの転換が進んでいる。太陽光発電の普及に伴い、電気料金の設計そのものを見直す必要性が高まりつつある。
インドでは500万世帯以上の屋根が「発電所」に
分散型太陽光発電の導入は、ほかの国でも拡大している。インド政府は2024年、住宅への屋根置き太陽光発電設備の導入を支援する制度「PM Surya Ghar: Muft Bijli Yojana(首相の太陽光住宅・無料電力計画)」を開始した。
同制度の下で、2026年8月時点の太陽光発電設備の導入世帯は500万世帯を突破。設備容量は14.8ギガワットに達し、約190万世帯が一定の請求期間で電気料金ゼロを経験している。2024年の制度開始以前の10年間に設置された件数が約79万件だったことを考えると、導入ペースは大幅に加速している。
フィリピンでも2026年、ネットメータリング制度について、申請の処理期間を電力会社では最長10営業日、地方自治体では最長3営業日に短縮した。フィリピン政府は、家庭や企業が電力会社から購入する電力量を減らし、電気料金の負担を軽減することを政策目標に掲げている。
つまり、分散型太陽光発電の拡大はパキスタンだけの特殊現象ではない。世界中で「電力会社が発電して顧客が買う」という100年以上続いた一方向の電力モデルが崩れ始めているのだ。
次のクライメートテック市場は「発電」から「電力の需給調整」へ
では、太陽光発電のコストが大幅に低下した今、どのような技術が必要になるのか。
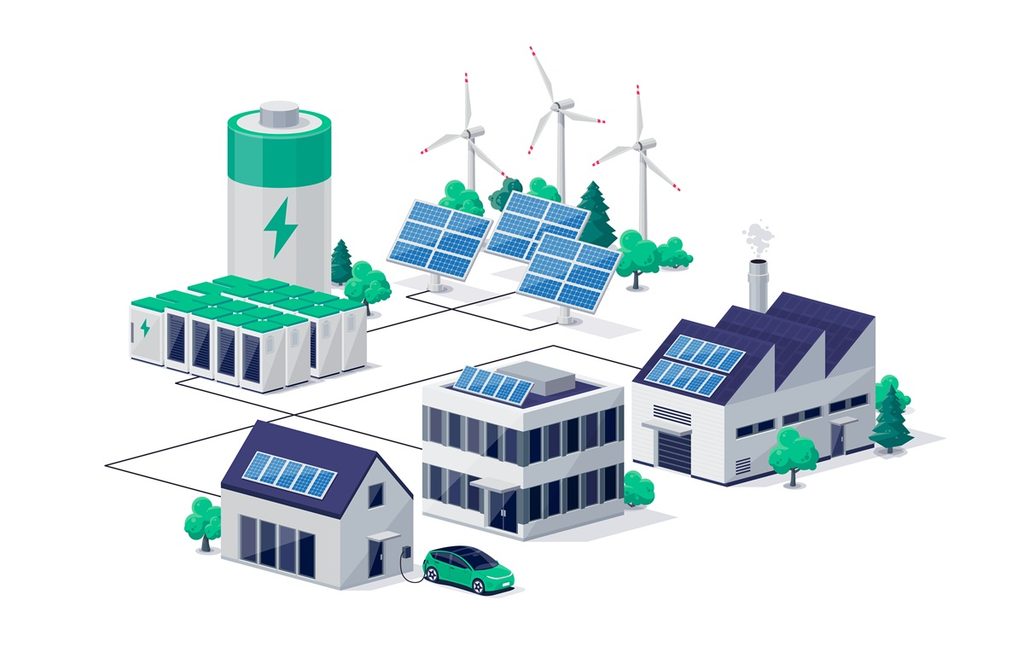
その一つが蓄電池である。昼間に太陽光発電で生み出した余剰電力を蓄電池に蓄え、夕方以降に利用することで、電力の需要と供給のずれを小さくできる。IEAによると、2025年の電力部門向け蓄電池への世界の投資額は、約660億ドルに達すると見込まれていた。
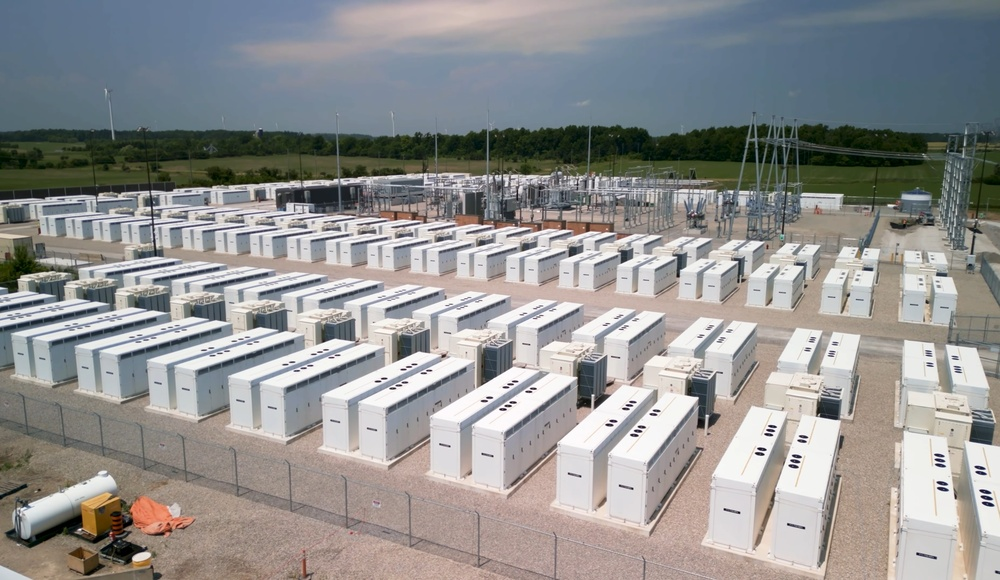
昼間に余った電力を蓄え、需要が高まる時間帯に放電することで、電力需給の調整を担う
もう一つが、電力の需給状況に応じて料金を変動させる「ダイナミックプライシング(変動料金制)」や、複数の分散型電源を統合制御する「VPP(Virtual Power Plant、仮想発電所)」である。
VPPは、家庭や企業に設置された多数の太陽光発電設備、蓄電池、電気自動車(EV)などをソフトウェアで統合し、電力が余る時間帯には蓄電池やEVに充電し、不足する時間帯には放電する。
家庭を単なる「電力消費者」ではなく、電力の供給や需給調整にも参加する存在として位置付ける発想である。
この分野で先行するオーストラリアでは、すでに400万件を超える屋根置き太陽光発電設備が設置されており、設備容量は23ギガワットに達している。2023~2024年度には、配電事業者が取り扱った電力量の約10%に相当する電力が、家庭などの分散型発電設備から電力網へ供給された。
太陽光発電による電力供給が過剰になる時間帯には、電力網が余剰電力を受け入れられない場合がある。そのため、オーストラリアでは、売電量の上限を一律に設定するのではなく、電力網の状況に応じて上限を柔軟に変更する仕組み「Flexible Export(柔軟な売電制御)」も導入されている。
さらに重要になるのがAIの活用である。
太陽光発電は天候によって発電量が変動するうえ、家庭や企業に設置された設備の稼働状況を電力会社が把握しにくいという課題がある。そこで、AIを活用し、気象データや過去の発電実績から、数時間先の太陽光発電量を予測する技術への需要が高まっている。
こうした動きは、クライメートテック(気候テック)の競争領域が変化しつつあることを示している。
これまでは「いかに低コストでクリーンな電力を生み出すか」が競争の中心だった。今後は「大量の安価なクリーン電力をいかに蓄え、発電量を予測し、需給を調整し、適切に価格設定するか」が競争の中心になる。
再エネ普及の「成功」が、次の巨大市場を生む
もちろん、世界中の電力会社が明日にも崩壊するわけではない。
IEAは、今後の課題として電力網への投資を大幅に拡大する必要性を指摘している。現在、世界では再生可能エネルギー発電設備や蓄電池、データセンターなど、合計2,500ギガワット以上の設備が電力網への接続を待っている。
IEAによると、2030年までの電力需要に対応するには、電力網への年間投資額を現在の約4,000億ドルから約50%増やす必要があるという。つまり、太陽光パネルが安価になるからといって、電力システム全体が安価になるとは限らないのである。
むしろ、太陽光パネルの価格が劇的に低下したことで、これまで見えにくかった送配電網の維持・整備、蓄電、発電量予測、電力の価格設定などにかかるコストが顕在化してきた。
太陽光発電の普及は、クライメートテック分野における大きな成功事例の一つである。
しかし、技術の普及によってすべての課題が解決するわけではない。技術の進歩と普及は、既存の社会システムに変化をもたらすと同時に、新たな問題を生み出すこともある。
「どうすれば太陽光発電のコストを下げられるか」という課題に世界はほぼ答えを見つけ出した。
次に問われるのは、「誰もが低コストで電気を生み出す時代に、電力会社の事業モデルや送配電網、電気料金制度をどのように再構築するか」である。
そして、こうした課題の解決を担う蓄電池、VPP、AIによる発電量予測、スマートグリッド、ダイナミックプライシングなどの技術・サービスが、太陽光発電に続くクライメートテック市場の新たな成長分野なのかもしれない。
文:岡 徳之(Livit)